
Abfindung sinnvoll investieren: Wie Führungskräfte mit Photovoltaik-Direktinvestments und IAB ihre Steuerlast planen können

Eine hohe Abfindung kann Führungskräften finanziellen Spielraum eröffnen, erhöht im Auszahlungsjahr aber oft die steuerliche Belastung. Wer die Einmalzahlung strategisch einsetzen möchte, kann PV-Direktinvestments als unternehmerische Anlageform prüfen. Besonders laufende Bestandsanlagen sind interessant, weil Ertragsdaten, Einspeisevergütung und technische Kennzahlen bereits vorliegen. Steuerlich rückt dabei der Investitionsabzugsbetrag in den Fokus, der die Bemessungsgrundlage unter bestimmten Voraussetzungen senken kann.
In diesem Beitrag wird erklärt, wie PV-Direktinvestments funktionieren und wie der IAB anhand eines Rechenbeispiels wirken kann.
Warum Abfindungen steuerlich anspruchsvoll sind
Eine Abfindung soll den Verlust des Arbeitsplatzes finanziell abfedern. Steuerlich wird sie jedoch nicht wie ein geschützter Ausgleich behandelt, sondern grundsätzlich als steuerpflichtige Einnahme erfasst. Gerade bei Führungskräften kann das zu einer hohen Belastung führen, weil die Zahlung häufig zusätzlich zum regulären Jahresgehalt, Bonuszahlungen oder weiteren Einkünften anfällt.
- Der entscheidende Punkt ist die Progression im deutschen Einkommensteuerrecht: Je höher das zu versteuernde Einkommen in einem Jahr ausfällt, desto stärker steigt der persönliche Steuersatz.
Eine größere Einmalzahlung kann deshalb dazu führen, dass ein erheblicher Teil der Abfindung im Spitzensteuersatz landet. Das betrifft besonders Personen, die bereits ohne Abfindung ein hohes Einkommen erzielen.
Zwar kann die sogenannte Fünftelregelung die Steuerwirkung unter bestimmten Voraussetzungen abmildern. Sie verteilt die Abfindung rechnerisch auf fünf Jahre, ohne dass das Geld tatsächlich über fünf Jahre ausgezahlt wird. In der Praxis fällt der Entlastungseffekt jedoch unterschiedlich aus.
- Bei sehr hohen Einkommen, weiteren Sonderzahlungen oder bereits ausgeschöpften Progressionsstufen kann die Nettoersparnis begrenzt bleiben.
Für betroffene Führungskräfte wird deshalb die Frage relevant, wie sich die Steuerlast im Auszahlungsjahr rechtzeitig planen lässt. Wer eine Abfindung erhält, sollte daher früh prüfen, welche steuerlichen Instrumente überhaupt zur persönlichen Situation passen und welche Investitionen wirtschaftlich tragfähig sind.
Warum laufende PV-Bestandsanlagen für Führungskräfte interessant sein können
Das Abfindung steuerfrei in Photovoltaik Investieren ist zwar nicht möglich, es ist aber eine steuergünstige Lösung für eine solche hohe Einmalzahlung. Entscheidend ist, dass das Investment wirtschaftlich tragfähig ist und die steuerliche Gestaltung zur persönlichen Einkommenssituation passt.
Bei einem Photovoltaik-Direktinvestment investiert der Anleger unmittelbar in eine konkrete PV-Anlage oder einen wirtschaftlich klar abgegrenzten Anlagenanteil. Die Erträge entstehen in der Regel aus der Einspeisung oder Vermarktung des erzeugten Solarstroms. Damit unterscheidet sich das Modell von einer reinen Beteiligung an einem Fonds oder einem börsengehandelten Produkt.
Für Führungskräfte mit hoher Abfindung können dabei vor allem PV-Bestandsanlagen interessant sein, die bereits am Netz sind. Bei solchen Anlagen entfällt die Wartezeit, die bei Neubauprojekten durch Planung, Genehmigung, Bau und Netzanschluss entstehen kann.
- Historische Ertragsdaten, technische Kennzahlen, Einspeisevergütung, Wartungsverträge und Laufzeiten lassen sich vor der Investition prüfen. Das erleichtert die wirtschaftliche Einschätzung.
Wirtschaftlich bleibt ein solches PV-Direktinvestment ein unternehmerisches Engagement. Standort, Sonnenertrag, technischer Zustand, Restlaufzeit, Versicherung, Betreiberstruktur und Kaufpreis entscheiden darüber, ob die Anlage zur persönlichen Vermögensstrategie passt. Wer diese Punkte sorgfältig prüft, kann ein Sachwertinvestment mit laufenden Einnahmen, steuerlicher Planung und Beteiligung an der Energiewende verbinden.
PV-Investment und IAB: Der steuerliche Hebel bei hoher Abfindung
Der steuerliche Ansatz entsteht bei einem PV-Direktinvestment nicht allein durch den Kauf einer Anlage, sondern durch die richtige Einordnung der Investition. Wird die Photovoltaikanlage einer gewerblichen Tätigkeit zugeordnet und werden die gesetzlichen Voraussetzungen erfüllt, kann der Investitionsabzugsbetrag, kurz IAB, relevant werden.
Der IAB ermöglicht es, einen Teil der geplanten Anschaffungs- oder Herstellungskosten bereits vor der eigentlichen Investition steuerlich zu berücksichtigen. Nach § 7g EStG können unter bestimmten Bedingungen bis zu 50 Prozent der voraussichtlichen Investitionskosten gewinnmindernd angesetzt werden.
- Dadurch reduziert sich die steuerliche Bemessungsgrundlage in dem Jahr, in dem der IAB genutzt wird.
Bei einer hohen Abfindung kann genau dieser Zeitpunkt entscheidend sein. Fällt die Einmalzahlung in ein Jahr mit ohnehin hohem Einkommen, entsteht häufig eine besonders starke Steuerbelastung. Wird parallel ein geeignetes PV-Investment geplant, kann der IAB helfen, diesen Effekt abzumildern und Liquidität für die Investition zu erhalten.
Die Wirkung ist jedoch keine endgültige Steuerbefreiung. Die Investition muss später tatsächlich umgesetzt und steuerlich korrekt behandelt werden. Dazu gehören die Anschaffung der Anlage, die spätere Hinzurechnung des IAB, mögliche Abschreibungen und die laufende Besteuerung der Erträge aus dem Solarstrom. Für Führungskräfte bedeutet das: Der IAB ist kein isolierter Steuervorteil, sondern ein Baustein einer abgestimmten Investitions- und Steuerplanung.
Rechenbeispiel: Wie der IAB die Steuerlast im Abfindungsjahr beeinflussen kann
Ein vereinfachtes Beispiel zeigt die Größenordnung des möglichen Effekts. Eine Führungskraft erzielt im laufenden Jahr ein reguläres Einkommen von 120.000 Euro und erhält zusätzlich eine Abfindung von 180.000 Euro. Dadurch steigt das Jahreseinkommen auf 300.000 Euro.
Parallel wird ein PV-Direktinvestment über 200.000 Euro geplant. Wird dafür ein Investitionsabzugsbetrag von 50 Prozent angesetzt, reduziert sich die steuerliche Bemessungsgrundlage rechnerisch um 100.000 Euro.
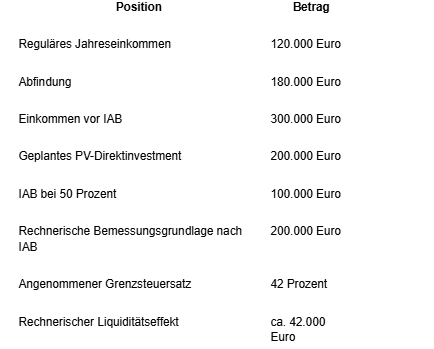
Bei einem angenommenen Grenzsteuersatz von 42 Prozent ergibt sich aus dem IAB ein möglicher Liquiditätseffekt von rund 42.000 Euro. Die tatsächliche Entlastung kann abweichen, weil Familienstand, Kirchensteuer, Solidaritätszuschlag, weitere Einkünfte und die genaue steuerliche Behandlung der Abfindung berücksichtigt werden müssen.
Das Beispiel zeigt vor allem den Zeitpunkt des Effekts: Der IAB kann die Steuerbelastung in dem Jahr reduzieren, in dem die Abfindung das Einkommen besonders stark erhöht. Genau deshalb sollte die Planung möglichst vor der Auszahlung oder spätestens im relevanten Steuerjahr beginnen.
Fazit: Abfindung, PV-Investment und Steuerplanung zusammendenken
Ein Aufhebungsvertrag mit hoher Abfindung schafft finanziellen Spielraum, verlangt aber eine sorgfältige steuerliche Planung. PV-Direktinvestments können dafür ein sinnvoller Ansatz sein, wenn sie nicht allein als Renditeanlage betrachtet werden, sondern als Teil einer abgestimmten Vermögens- und Steuerstrategie. Besonders laufende Bestandsanlagen bieten eine bessere Grundlage für die wirtschaftliche Prüfung, weil Ertragsdaten und Vertragsbedingungen bereits vorliegen.
Der Investitionsabzugsbetrag kann die Belastung im Auszahlungsjahr spürbar reduzieren, ersetzt aber keine individuelle Beratung. Wer früh plant, kann jedoch Liquidität sichern und die Einmalzahlung gezielter einsetzen.
- Titelbild: Unsplash
 Guide's
Wenn Räume im Sommer zu warm werden, Waren definierte Lagerbedingungen brauchen oder Technik zuverlässig laufen muss, rückt eine neue Kühl- oder Klimaanlage auf die Investitionsliste. Vor der Geräteauswahl steht jedoch eine andere Aufgabe: Unternehmen müssen beschreiben, welche Bereiche unter welchen Bedingungen gekühlt werden sollen. Erst daraus lassen sich Anforderungen an Leistung, Regelung und späteren Betrieb ableiten. Erst den betrieblichen Bedarf beschreiben Ein Anforderungsprofil hält fest, welches Ergebnis die Anlage im jeweiligen Bereich erreichen soll. Dazu gehören gewünschte Temperatur- und Feuchtebereiche ebenso wie die Frage, wie stark die Bedingungen schwanken dürfen. In einem Büro kann es vor allem um angenehme Arbeitsbedingungen während der Nutzungszeit gehen. Bei empfindlichem Lagergut oder einem technischen Prozess können engere Vorgaben entscheidend sein. Solche Unterschiede sollten vor der Dimensionierung sichtbar werden, statt später durch nachträgliche Einstellungen ausgeglichen werden zu müssen.
 Business
Ein Handelsregisterauszug für eine Auslandsniederlassung, ein Zeugnis für eine neue Fachkraft oder eine Vollmacht für einen Geschäftspartner: Sobald Dokumente Grenzen überschreiten, reicht die sprachliche Verständlichkeit allein nicht immer aus. Die empfangende Stelle kann eine beglaubigte Übersetzung verlangen; bei öffentlichen Urkunden kommen mitunter weitere Formalitäten hinzu. Unternehmen sparen Nacharbeit, wenn sie vor der Übersetzung klären, welche Unterlagen in welcher Form tatsächlich einzureichen sind. Wann eine beglaubigte Übersetzung im Geschäftsalltag relevant wird Für die interne Prüfung eines Vertrags oder die Abstimmung mit einem ausländischen Partner genügt häufig eine fachlich sorgfältige, aber nicht beglaubigte Übersetzung. Anders kann es aussehen, wenn ein Dokument bei einer Behörde, einem Gericht oder einer anderen Institution vorgelegt werden soll. Bei Gründungen und Niederlassungen betrifft das beispielsweise Registerauszüge oder Gesellschaftsunterlagen. Im Personalbereich können Abschlusszeugnisse und Qualifikationsnachweise relevant werden. Auch Vollmachten und Zertifikate können je nach Verfahren besondere Formanforderungen auslösen.
 Business
Ein Firmenfahrzeug wird schnell über den Kaufpreis, die Leasingrate oder die Fahrzeugklasse diskutiert. Im Arbeitsalltag zählen jedoch andere Fragen: Welche Wege fährt es regelmäßig? Was muss hineinpassen? Wie gut lässt sich ein Werkstatttermin mit den betrieblichen Abläufen vereinbaren? Wer solche Anforderungen vor der Suche festhält, kann Fahrzeuge und Angebote gezielter vergleichen. Das gilt für den einzelnen Wagen eines Selbstständigen ebenso wie für mehrere Fahrzeuge eines kleinen Betriebs. Vom Arbeitsalltag zum Anforderungsprofil Am Anfang steht keine Modellliste, sondern ein Blick auf die tatsächlichen Fahrten. Ein Fahrzeug für Kundentermine muss andere Aufgaben erfüllen als eines, das morgens Werkzeug zur Baustelle bringt oder tagsüber zwischen mehreren Standorten pendelt. Hilfreich ist es, typische Arbeitstage zu beschreiben: Wie viele Personen fahren mit? Welche Gegenstände werden transportiert? Gibt es feste Routen oder wechseln Ziele und Einsatzorte häufig? Auch die Frage, ob das Fahrzeug überwiegend kurz unterwegs ist oder regelmäßig längere Strecken zurücklegt, gehört in dieses Profil.